
Senado aprueba ley de pagos digitales; el efectivo tendrá transición gradual
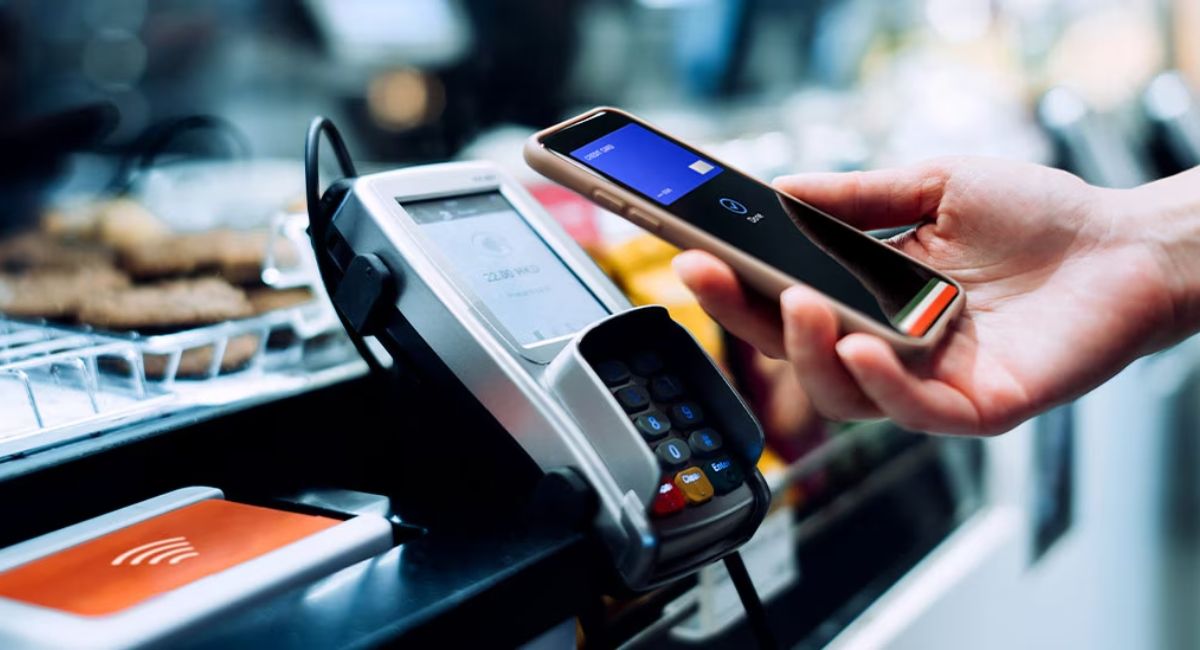
El Senado de la República aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, una reforma impulsada por la presidenta Claudia Sheinbaum que busca reducir gradualmente el uso de dinero en efectivo y ampliar las transacciones mediante tarjetas, transferencias y herramientas digitales.
El dictamen recibió 73 votos a favor y 34 en contra en lo general; en la votación particular obtuvo 72 votos a favor y 37 en contra. Tras su aprobación el 20 de octubre, fue enviado al Ejecutivo federal para su publicación en el Diario Oficial de la Federación (DOF).
La medida busca extender el uso de medios electrónicos en comercios, servicios y trámites públicos. Sin embargo, no significa que el efectivo vaya a desaparecer de manera inmediata en todo el país: la aplicación dependerá de las disposiciones que emitan las autoridades y de los sectores que se determinen.
¿En qué lugares podrían dejar de aceptar efectivo?
Entre los primeros sectores en los que el Gobierno federal pretende impulsar los pagos digitales se encuentran las gasolineras y las casetas de peaje. El objetivo es que los usuarios puedan cubrir sus consumos mediante tarjetas bancarias y otras herramientas electrónicas.
La presidenta Claudia Sheinbaum ha señalado que la digitalización de estos cobros podría contribuir a mejorar la recaudación fiscal, al facilitar el registro de las operaciones y reducir espacios para transacciones que no quedan documentadas.
José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, también ha señalado que la estrategia comenzará por esos sectores. No obstante, las condiciones definitivas dependerán de las reglas de implementación.
Hacienda definirá los sectores y los plazos
Uno de los puntos centrales de la legislación es que otorga a la Secretaría de Hacienda y Crédito Público (SHCP) la facultad de determinar las actividades y sectores estratégicos en los que los medios digitales podrán convertirse en la única forma de pago.
De acuerdo con el régimen transitorio, una vez que el decreto entre en vigor, Hacienda contará con 15 días hábiles para publicar su primera determinación. Posteriormente, las autoridades responsables de cada sector dispondrán de otros 15 días hábiles para emitir las disposiciones administrativas correspondientes.
Estas reglas deberán precisar las condiciones para recibir pagos electrónicos, las obligaciones de los proveedores y los mecanismos para realizar la transición. La legislación también contempla que, cuando una contingencia técnica o de conectividad impida procesar los pagos digitales, pueda aceptarse temporalmente efectivo o cheque.
Tarjetas, transferencias y pagos desde el celular
La reforma busca aprovechar herramientas que ya operan en México, como el Sistema de Pagos Electrónicos Interbancarios (SPEI), los códigos QR de CoDi y las transferencias mediante DiMo, vinculadas con números telefónicos.
También contempla facilitar la contratación remota de servicios financieros mediante mecanismos de identificación digital, incluida la CURP Digital, conforme a las disposiciones aplicables.
Para los comercios, la expansión de estos sistemas podría facilitar el registro de ventas y generar historiales de operaciones que contribuyan a evaluar el acceso a financiamiento. La legislación también plantea ampliar la participación de pequeños negocios y personas que actualmente dependen del efectivo.
En el caso de las micro, pequeñas y medianas empresas, uno de los retos será conocer los costos de adaptación, las comisiones aplicables a los distintos medios de pago y los requisitos técnicos que establezcan las autoridades.
Los retos: conectividad, costos y seguridad
La aprobación también generó cuestionamientos entre legisladores de oposición, quienes advirtieron sobre posibles dificultades para pequeños comercios y comunidades con acceso limitado a internet o servicios bancarios.
Otro desafío será la seguridad de las transacciones electrónicas. El uso de tarjetas, teléfonos y tecnología de comunicación de corto alcance (NFC) requiere medidas de protección contra fraudes, cargos no autorizados y suplantación de identidad.
Aunque la tecnología permite agilizar pagos, su adopción debe acompañarse de mecanismos para verificar las operaciones, proteger los datos personales y atender reclamaciones. La digitalización tampoco garantiza por sí sola que todas las personas tengan una cuenta bancaria o conexión estable.
La discusión sobre la reforma, por tanto, no se limita a sustituir billetes por tarjetas: también involucra el acceso a servicios financieros, la infraestructura tecnológica y las condiciones en las que comercios y consumidores podrán utilizar estas herramientas.
La siguiente etapa será la publicación de la ley y de sus reglas de aplicación. Hasta que se definan los sectores, los plazos y las condiciones específicas, no puede afirmarse que todos los establecimientos del país dejarán de aceptar efectivo.
Te recomendamos Olfatear……

Ciclorfina: la nueva amenaza que complica la crisis de opioides en EE. UU.
La sustancia puede mezclarse con drogas ilícitas y no es detectable mediante las tiras rápidas convencionales para fentanilo.

Lanza la BUAP “Aullido BUAP”, una nueva revista digital de divulgación científica y cultural
Como un esfuerzo institucional para descentralizar y dinamizar la difusión del conocimiento, la Benemérita Universidad Autónoma de Puebla (BUAP) puso en marcha “Aullido BUAP. La expresión de la manada”,…
Algo ha ido mal. Por favor, recarga la página y/o inténtalo de nuevo.
